
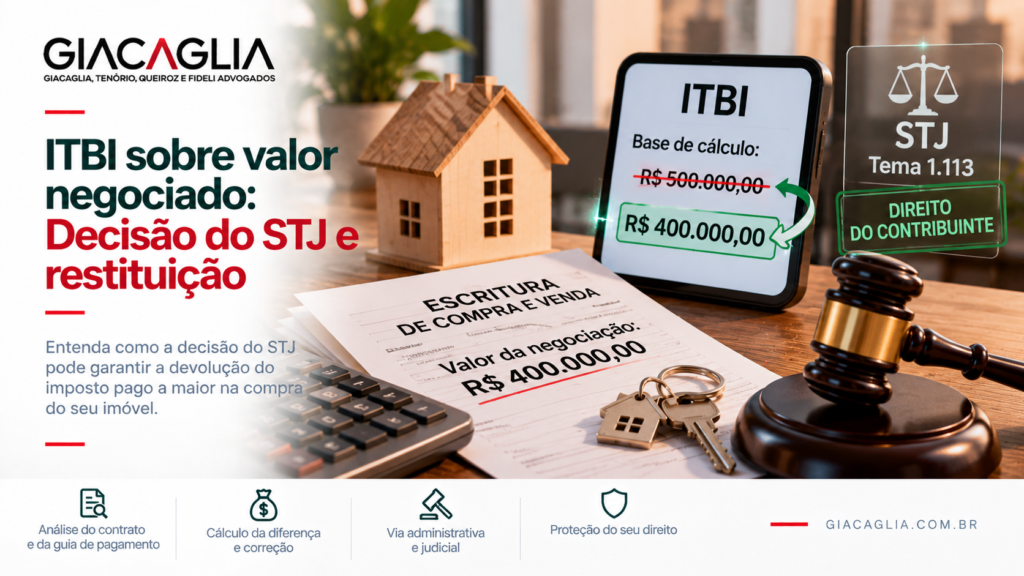
A cena é familiar para quem comprou imóvel nos últimos anos. A negociação se fecha em determinado valor, digamos R$ 400 mil. O comprador se prepara para o fechamento, pede ao cartório o cálculo do ITBI, e descobre que o imposto incide sobre uma base diferente, R$ 500 mil, correspondente ao chamado valor venal de referência estabelecido pela prefeitura. A pergunta é imediata: por que pagar imposto sobre um valor que não foi efetivamente pago?
Durante anos, essa pergunta ficou sem resposta satisfatória. Prefeituras argumentavam que o valor venal protegia contra declarações artificialmente reduzidas de preço. Compradores engolham o excedente, muitas vezes nem percebendo a diferença. O cenário mudou substancialmente a partir de 2022, quando o Superior Tribunal de Justiça consolidou entendimento favorável aos contribuintes, com repercussões diretas para quem pagou ITBI acima do valor efetivamente negociado.
O que é o ITBI e por que ele existe
O Imposto sobre a Transmissão de Bens Imóveis é tributo municipal, previsto no artigo 156, inciso II, da Constituição Federal, devido sempre que ocorre a transmissão onerosa de propriedade imobiliária entre pessoas vivas. Sua alíquota varia conforme o município, oscilando tipicamente entre 2% e 4% da base de cálculo.
A base de cálculo sempre foi o ponto sensível da discussão. O Código Tributário Nacional, em seu artigo 38, estabelece que a base de cálculo do imposto é o valor venal dos bens ou direitos transmitidos. A pergunta prática que atravessou décadas foi: o que exatamente significa valor venal nesse contexto?
A controvérsia histórica
Durante muito tempo, prefeituras entenderam que valor venal era aquele estabelecido unilateralmente pela administração tributária municipal, geralmente registrado em tabelas de referência atualizadas periodicamente. Esse valor servia, em princípio, para o cálculo do IPTU, mas acabou sendo transposto para o ITBI, muitas vezes em patamar superior ao preço real de mercado praticado em transações concretas.
O argumento das prefeituras apoiava-se no risco de evasão. Deixar o contribuinte declarar o valor da operação abriria porta para subdeclaração, com perda de arrecadação. O valor venal, estabelecido administrativamente, funcionaria como piso objetivo para proteger a receita municipal.
O problema é que esse raciocínio produzia, em larga escala, cobrança de imposto sobre valores superiores aos efetivamente negociados em condições normais de mercado. Compradores honestos, que declaravam preços reais, pagavam ITBI calculado sobre bases infladas, sem possibilidade prática de contestar.
A decisão do STJ no Tema 1.113
O cenário mudou com o julgamento do Tema 1.113 pelo STJ, concluído em março de 2022, sob o rito dos recursos repetitivos, o que confere ao entendimento força vinculante para os tribunais inferiores. Em síntese, a Corte firmou três teses centrais.
A primeira estabelece que a base de cálculo do ITBI é o valor do imóvel transmitido em condições normais de mercado, não se vinculando necessariamente à base de cálculo do IPTU. Em outras palavras, valor venal para IPTU e valor venal para ITBI não precisam coincidir.
A segunda tese estabelece que o valor da transação declarado pelo contribuinte goza da presunção de que corresponde ao valor de mercado, presunção essa que somente pode ser afastada pelo Fisco mediante regular instauração de processo administrativo próprio, previsto no artigo 148 do Código Tributário Nacional.
A terceira tese afasta a possibilidade de o município estabelecer, previamente e por ato próprio, valor de referência que vincule a cobrança do ITBI em todas as transações.
Esse conjunto reorganiza por completo a lógica da cobrança. O valor declarado na transação passa a ser o parâmetro padrão, e eventual divergência precisa ser objeto de procedimento formal de contestação pelo Fisco, com direito de defesa do contribuinte.
As consequências práticas da decisão
A partir do precedente, abriu-se caminho para que compradores que pagaram ITBI calculado sobre base superior ao valor negociado pleiteiem a restituição da diferença, acrescida de correção monetária e juros contados desde o pagamento indevido.
A fundamentação jurídica combina o precedente vinculante do STJ com os artigos 165 e seguintes do Código Tributário Nacional, que estabelecem o direito à restituição de tributo pago indevidamente ou em valor maior do que o devido.
Como identificar se houve pagamento a maior
A verificação é simples e exige poucos documentos.
Localize a escritura pública de compra e venda do imóvel. Nela estará declarado o valor da operação. Em seguida, localize a guia ou comprovante de pagamento do ITBI, que indicará a base de cálculo utilizada e o valor efetivamente pago.
Se o valor que serviu de base para o ITBI foi superior ao valor declarado na escritura, há diferença passível de restituição. O cálculo é direto: multiplique a diferença entre as duas bases pela alíquota aplicada e obtenha o valor pago a maior.
Em um exemplo prático, imagine um imóvel negociado por R$ 400 mil, com ITBI calculado sobre base de R$ 500 mil e alíquota de 3%. O comprador pagou R$ 15 mil de ITBI, quando deveria ter pago R$ 12 mil. A diferença de R$ 3 mil, somada a correção e juros, é passível de restituição.
O caminho administrativo
A primeira via de recuperação é o pedido administrativo apresentado diretamente à prefeitura responsável pela cobrança. O requerimento deve ser instruído com a escritura, o comprovante de pagamento do ITBI, documentos de identificação e eventual contrato particular que comprove o valor efetivamente negociado.
A prefeitura analisa o pedido e, em teoria, deve reconhecer o excesso quando as circunstâncias se encaixam no entendimento do STJ. Na prática, no entanto, muitos municípios resistem ao reconhecimento administrativo, o que leva o contribuinte à via judicial.
O caminho judicial
Quando o pedido administrativo é indeferido ou não analisado em tempo razoável, cabe ação judicial de repetição de indébito. Nessa ação, o contribuinte apresenta ao juiz a documentação da transação, o comprovante do ITBI pago e o fundamento jurídico apoiado no Tema 1.113 do STJ.
A ação pode incluir pedido de tutela provisória para antecipar a devolução, especialmente quando a prescrição está próxima do vencimento. O procedimento costuma ter desfecho favorável quando a documentação está consistente e o enquadramento no precedente vinculante é claro.
O prazo prescricional de cinco anos
Aqui reside o alerta mais importante. O direito à restituição de tributo pago indevidamente prescreve em cinco anos, contados do pagamento, conforme o artigo 168 do Código Tributário Nacional e consolidação da jurisprudência.
Isso significa que a janela de recuperação se fecha gradualmente. Quem comprou há quatro anos tem apenas um ano para pleitear. Quem comprou há cinco anos ou mais, salvo situações específicas que admitam ampliação do prazo, já perdeu o direito.
Para quem está no período passível de recuperação, a análise rápida é prioritária, porque o tempo joga contra.
Os valores em jogo
A dimensão do valor recuperável varia conforme o imóvel. Para transações mais modestas, a diferença pode ser de R$ 2 mil a R$ 5 mil. Para imóveis de maior valor, o excedente pode alcançar dezenas de milhares de reais. Em todos os casos, a soma dos juros e da correção monetária desde o pagamento aumenta substancialmente o valor efetivamente devolvido.
A relação custo-benefício da recuperação costuma ser favorável, especialmente quando o cálculo da diferença revela valores expressivos.
Um precedente que reequilibrou a relação
O Tema 1.113 reorganizou a relação entre contribuintes e municípios em matéria de ITBI, estabelecendo parâmetros claros que protegem o comprador honesto contra bases de cálculo infladas. Para quem adquiriu imóvel nos últimos anos, essa decisão pode significar restituição substancial, desde que a análise seja feita dentro do prazo prescricional.
Situações envolvendo pagamento de ITBI calculado sobre base superior ao valor efetivamente negociado comportam análise técnica da escritura, do comprovante tributário e da documentação da transação. O escritório Giacaglia Advogados atua na avaliação reservada dessas situações, com orientação sobre os caminhos administrativo e judicial aplicáveis a cada configuração.