
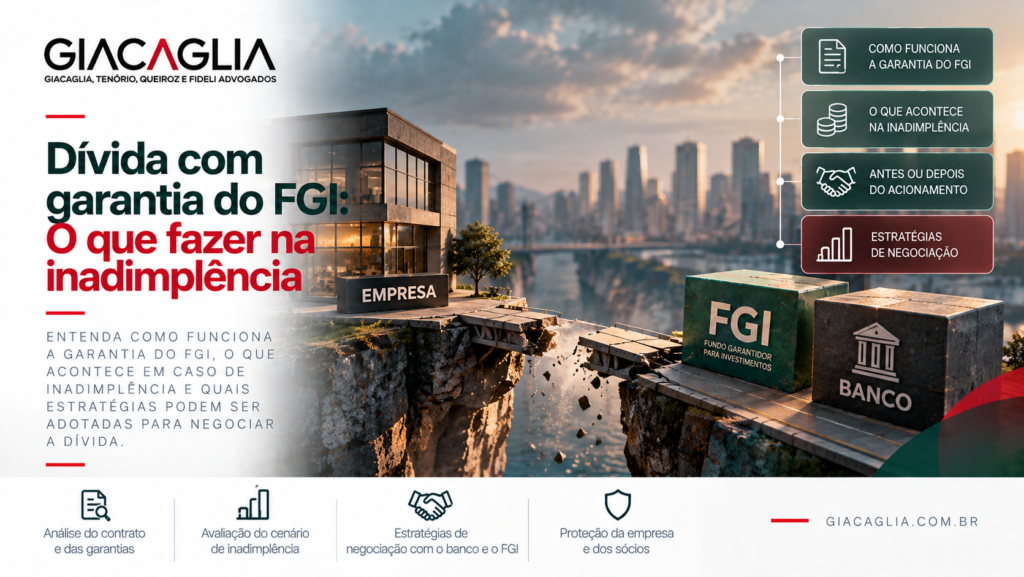
Quando a empresa contrata crédito com cobertura do Fundo Garantidor para Investimentos, o FGI, costuma circular pela gestão a ideia de que, se as coisas apertarem, o fundo “paga a dívida” ao banco e a história se encerra. Essa leitura é incorreta e, nos piores cenários, catastrófica. Empresas que operaram com base nesse entendimento foram surpreendidas por execuções agressivas, cobrança integral da dívida e tentativas de constrição patrimonial que supunham estar afastadas pela existência da garantia.
Compreender como funciona de verdade a estrutura empresa-banco-FGI é o primeiro passo para quem contratou crédito garantido pelo fundo e agora enfrenta dificuldades financeiras. A boa notícia é que o cenário é administrável com estratégia e timing. A má notícia é que o tempo joga contra, e cada movimento tardio reduz as alternativas disponíveis.
O que é o FGI e para que ele serve
O FGI é um fundo administrado pelo BNDES, criado para facilitar o acesso de pequenas e médias empresas ao crédito bancário. Sua lógica é simples. Empresas desse porte frequentemente têm dificuldade de oferecer garantias reais robustas, o que leva os bancos a recusar operações ou a praticar taxas muito elevadas. O FGI resolve essa fricção ao oferecer, ao próprio banco, uma garantia parcial que reduz o risco da operação.
Em termos práticos, o banco empresta à empresa com cobertura de uma parcela do crédito pelo fundo. Em caso de inadimplência prolongada e não resolvida pela via de cobrança ordinária, o banco pode acionar o FGI e receber a parcela garantida. A operação segue, no entanto, outra lógica a partir desse momento.
O acionamento do FGI não quita a dívida da empresa
Aqui reside o equívoco mais perigoso. Quando o banco aciona o fundo e recebe o valor garantido, a empresa não está liberada da obrigação. O que ocorre é uma mudança na titularidade do crédito, não sua extinção.
A sub-rogação em favor do FGI
Pelo mecanismo da sub-rogação, previsto nos artigos 346 e seguintes do Código Civil, o fundo assume a posição do banco em relação à parcela que pagou. A empresa agora deve ao fundo o valor correspondente à garantia honrada, e esse valor continua sendo exigível por todos os meios legais, incluindo execução judicial e inscrição em cadastros de inadimplência.
A parcela não garantida continua com o banco
A estrutura típica do FGI cobre parcela do crédito, não o total. O percentual varia conforme a modalidade da operação e as características da empresa, podendo oscilar entre faixas específicas definidas pelo programa. A parcela não coberta permanece integralmente exigível pelo banco original, que mantém todos os instrumentos ordinários de cobrança sobre esse saldo.
A somatória que surpreende
A soma dessas duas realidades produz o quadro completo que surpreende tantos empresários. A empresa que achava ter uma dívida de R$ 500 mil “coberta pelo FGI” descobre, após o acionamento, que deve ao fundo o valor garantido mais ao banco a parcela remanescente, enfrentando dois credores com instrumentos próprios e, muitas vezes, estratégias de cobrança desalinhadas.
O timing decisivo: antes ou depois do acionamento
Essa é a variável que mais influencia o desfecho. Negociar antes do acionamento do FGI é jogo completamente diferente de negociar depois.
Antes do acionamento
Enquanto o fundo não foi acionado, a empresa negocia apenas com o banco. A instituição financeira tem incentivo real para fechar acordo, porque o acionamento envolve procedimentos administrativos, pode gerar restrições na relação com o BNDES em operações futuras e representa materialização de perda contábil que o banco preferiria evitar.
Nesse momento, há margem para negociações robustas: alongamento de prazo com carência significativa, redução de taxa, reorganização de parcelas em patamar compatível com o fluxo de caixa real da empresa. A proposta técnica bem estruturada tende a ser considerada seriamente pela área de recuperação de crédito.
Depois do acionamento
Uma vez acionado o FGI, o cenário se complica substancialmente. A empresa passa a lidar com dois interlocutores. O banco quer recuperar a parcela não coberta. O fundo, agora sub-rogado, quer recuperar o que pagou. Cada um pode agir por sua estratégia, inclusive de forma simultânea e sem coordenação, elevando o grau de pressão sobre a empresa e sobre seus sócios avalistas.
Além disso, a possibilidade de descontos substanciais costuma diminuir após o acionamento, especialmente em relação ao valor devido ao fundo, que tem políticas específicas de recuperação definidas pelo administrador.
O que precisa ser verificado no contrato
A redação da cláusula de garantia
O contrato original e os eventuais aditivos descrevem exatamente qual era a parcela coberta pelo FGI, quais as hipóteses de acionamento, quais os prazos para que o banco faça a solicitação e quais os efeitos da sub-rogação sobre a relação jurídica.
A leitura dessas cláusulas revela, com frequência, elementos negociais que podem ser aproveitados. Prazos de inadimplência que, se bem administrados, afastam o acionamento imediato. Hipóteses de reequacionamento previstas no próprio contrato. Mecanismos de cura que, se acionados a tempo, mantêm a operação em curso normal.
A capacidade real de pagamento
Toda negociação bancária precisa partir da análise honesta da capacidade de pagamento da empresa. Isso envolve projeção de fluxo de caixa realista, mapeamento de passivos existentes, avaliação de ativos operacionais e identificação do patamar efetivamente sustentável para a nova parcela.
Propostas que ignoram essa análise tendem a produzir renegociações que estouram em poucos meses, recolocando a empresa no mesmo ciclo, agora com instrumento jurídico mais rígido.
A documentação organizada
Negociar com o banco exige apresentar números confiáveis. Demonstrações financeiras recentes, DRE, fluxo de caixa, contratos vigentes, projeções fundamentadas. Essa documentação profissional posiciona a empresa como contraparte séria, não como devedor desorganizado em busca de prazo.
Os erros que agravam o quadro
Esperar o banco iniciar a cobrança forte
Quanto antes a empresa procura o banco com proposta estruturada, maior o espaço de manobra. Esperar que a inadimplência evolua para o encaminhamento jurídico, com cobrança via escritório terceirizado ou ajuizamento de execução, reduz drasticamente as alternativas.
Pagar seletivamente sem negociar
Direcionar pagamentos para alguns credores enquanto deixa outros em aberto, sem comunicação formal, costuma produzir reação defensiva de todos. É melhor estruturar comunicação transparente com cada credor, com proposta clara, do que criar quadro de pagamento errático.
Ignorar o aval dos sócios
A operação com FGI, como quase toda operação bancária empresarial, inclui aval dos sócios. A inadimplência da empresa aciona esse aval, com reflexos diretos sobre o patrimônio pessoal. Ignorar isso leva muitos sócios a decisões tardias, quando a execução pessoal já está em curso.
Assinar renegociação sem análise jurídica
Como discutido no artigo sobre confissão de dívida, a renegociação sem análise prévia pode criar passivos mais rígidos. No caso de operações com FGI, isso é ainda mais sensível, porque a estrutura de garantias e a relação com o fundo precisam ser cuidadosamente avaliadas.
A estrutura diferente de risco
A regulamentação aplicável, incluindo normas do CMN e políticas do próprio BNDES, confere ao FGI estrutura específica, com regras de acionamento, sub-rogação e recuperação próprias. Empresas que operam com crédito garantido pelo fundo precisam compreender essa estrutura antes de qualquer movimento, especialmente diante das primeiras dificuldades de pagamento.
A garantia do FGI não significa dívida perdoada. Significa estrutura diferente de risco, com atores adicionais, timing específico e consequências próprias para a empresa e seus sócios.
Situações envolvendo dívidas bancárias com garantia do FGI, com inadimplência em curso ou risco iminente de acionamento, comportam análise técnica individualizada do contrato, da situação financeira da empresa e das janelas de negociação ainda disponíveis. O escritório Giacaglia Advogados atua na análise reservada dessas situações, com orientação sobre os caminhos jurídicos adequados em cada configuração.