
Digite / pO medo é quase universal entre quem construiu uma empresa e enfrenta o fim do casamento. A cena imaginada envolve o ex-cônjuge sentado à mesa de reuniões, votando em deliberações estratégicas, exigindo prestação de contas mensal, atrapalhando decisões técnicas que exigem agilidade. Para quem passou anos erguendo um negócio, essa possibilidade soa como ameaça direta à continuidade da operação.
A boa notícia é que esse cenário, na forma em que ele costuma ser temido, não corresponde ao desenho jurídico brasileiro. O ex-cônjuge, em regra, não ingressa no quadro societário. A má notícia é que o risco real existe, embora seja outro: um crédito patrimonial que, dependendo do porte da empresa, pode se tornar expressivo e exigir planejamento cuidadoso para não comprometer o caixa do negócio.
A regra que resolve o medo e cria o problema
Quem contraiu casamento sem pacto antenupcial casou sob o regime da comunhão parcial de bens. É o chamado regime legal supletivo, previsto no artigo 1.640 do Código Civil, que incide sempre que os nubentes não escolhem outro regime.
Nesse regime, os bens adquiridos onerosamente durante o casamento passam a integrar o patrimônio comum do casal. Essa regra, aparentemente simples, atinge diretamente as quotas societárias subscritas ou compradas depois do matrimônio, ainda que o contrato social traga apenas o nome de um dos cônjuges.
Quais quotas entram na partilha
Antes de qualquer providência, é preciso separar o que efetivamente integra a meação do que fica fora dela. O exercício parece técnico, mas tem consequências patrimoniais imediatas.
As quotas que se comunicam
Toda quota subscrita ou adquirida de forma onerosa durante o casamento integra o patrimônio comum, nos termos do artigo 1.658 do Código Civil. O ponto surpresa está exatamente aí: o nome do contrato social não define a titularidade patrimonial para fins de partilha.
Se o sócio criou a empresa durante o casamento, se adquiriu novas quotas durante o período de vida em comum, se aumentou sua participação por integralização nova de capital, tudo isso tende a entrar no cálculo da meação do outro cônjuge.
As quotas que ficam de fora
Nem tudo se comunica. O artigo 1.659, inciso I, do Código Civil exclui da comunhão as quotas que o sócio já possuía ao casar e também aquelas recebidas por doação ou herança durante a vigência do matrimônio, bem como as sub-rogadas em seu lugar.
A exclusão da quota, contudo, não exclui automaticamente seus frutos. Lucros distribuídos durante o casamento, ainda que decorrentes de quota particular, comunicam-se por força do artigo 1.660, inciso V, do Código Civil, que inclui na comunhão os frutos dos bens particulares percebidos na constância do casamento ou pendentes ao tempo da dissolução.
O ponto delicado da valorização
Merece tratamento cuidadoso a valorização das quotas particulares ocorrida durante o casamento. O tema é controvertido e comporta duas leituras.
Uma corrente sustenta que a mera valorização de bem particular não se comunica, pois não representa aquisição de bem novo. A outra sustenta que, quando essa valorização decorre do trabalho do sócio ou do reinvestimento de lucros que seriam comuns, há conteúdo patrimonial construído pelo esforço do casal.
O critério decisivo costuma ser a origem da valorização, se meramente mercadológica ou se fruto de aportes e de lucros retidos, o que normalmente exige prova contábil específica.
H2: Por Que o Ex-Cônjuge Não Vira Sócio
A sociedade empresária se funda na confiança recíproca entre os sócios, e a lei protege expressamente esse vínculo. O artigo 1.027 do Código Civil estabelece que o cônjuge do sócio que se separou dele não pode exigir desde logo a parte que lhe couber na quota social, podendo apenas concorrer à divisão periódica dos lucros até que se liquide a sociedade.
Esse dispositivo, embora inserido no capítulo da sociedade simples, aplica-se às sociedades limitadas por força da remissão do artigo 1.053. Soma-se a isso o fato de que o contrato social da limitada normalmente restringe o ingresso de terceiros estranhos ao quadro social.
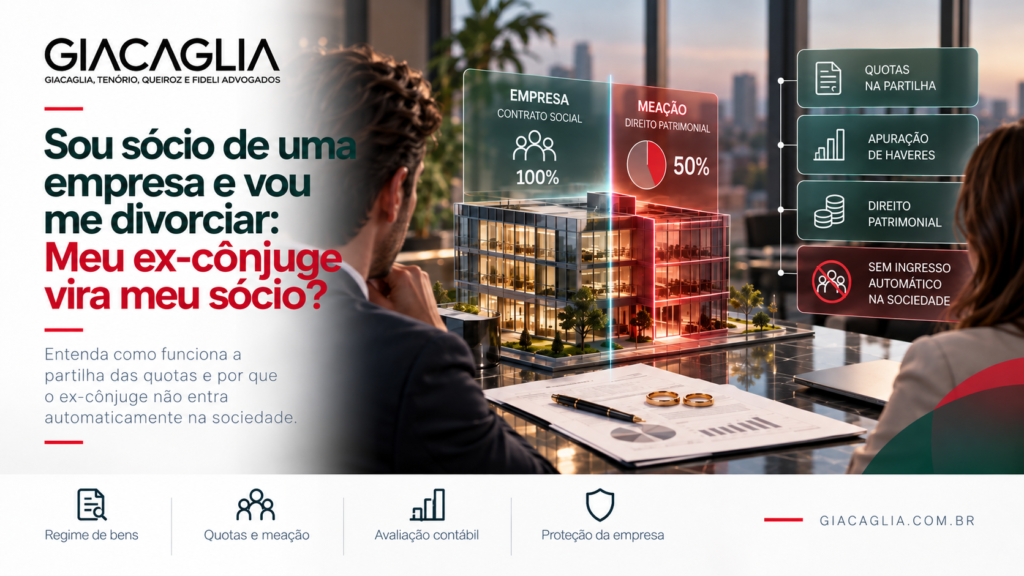
O resultado prático é claro: o ex-cônjuge tem direito de natureza patrimonial, não um direito de participar da vida societária. Ele não vota, não decide, não ingressa no contrato social.
A Apuração de Haveres e o Mecanismo da Partilha
Esse é o núcleo técnico do artigo. O Código de Processo Civil, no parágrafo único do artigo 600, confere legitimidade ao cônjuge ou companheiro do sócio cujo casamento terminou para requerer a apuração dos haveres na sociedade.
Como funciona o cálculo
Em linguagem acessível, a lógica é esta: calcula-se quanto vale a participação total do sócio na empresa, apura-se a fração correspondente à meação, e esse valor é pago ao ex-cônjuge sem que ele ingresse na operação.
O critério de avaliação
O contrato social pode prever a forma de apuração dessa participação. Em sua omissão, aplica-se o artigo 606 do CPC, que determina a avaliação pelo valor patrimonial apurado em balanço de determinação.
Esse balanço toma por referência a data da resolução e avalia bens e direitos do ativo, tangíveis e intangíveis, a preço de saída, abatido o passivo. Trata-se de avaliação técnica específica, substancialmente mais rica do que o simples valor contábil nominal.
A data-base da avaliação
A fixação do marco temporal da avaliação é tema que admite discussão. A separação de fato costuma ser o marco tradicionalmente adotado para o fim da comunicação dos bens.
A escolha dessa data pode alterar significativamente o valor devido, sobretudo em empresas que cresceram ou encolheram de maneira expressiva após o fim da convivência.
Exemplo prático
Ricardo casou-se em comunhão parcial em 2014. Em 2017, constituiu com um colega uma distribuidora de insumos médicos, na qual detém 50% das quotas. O casal se separou de fato em 2025. No divórcio, a ex-esposa não se tornará sócia da distribuidora, mas terá direito a receber o equivalente à metade do valor da participação de Ricardo, apurado por avaliação contábil da empresa.
Se a empresa, avaliada por balanço de determinação, valer R$ 2 milhões, a participação de Ricardo corresponderá a R$ 1 milhão, e a meação da ex-esposa, a R$ 500 mil. Até que esse valor seja pago, ela pode concorrer à divisão periódica dos lucros que caberiam à quota de Ricardo. Os valores são meramente ilustrativos.
Lucros, Pró-Labore e Reinvestimento: O Que Entra na Partilha
Três grandezas costumam ser confundidas na análise do patrimônio societário em divórcio, e a distinção faz diferença no resultado final.
O pró-labore
O pró-labore remunera o trabalho do sócio. Enquanto provento do trabalho pessoal, está excluído da comunhão por força do artigo 1.659, inciso VI, do Código Civil. Os valores efetivamente poupados e convertidos em patrimônio durante o casamento, no entanto, passam a integrar a partilha.
Os lucros distribuídos
Os lucros distribuídos são frutos da participação societária e se comunicam na forma do artigo 1.660, inciso V, do Código Civil. Entraram no caixa do casal durante o casamento, integram o patrimônio comum.
Os lucros retidos ou reinvestidos
Os lucros não distribuídos, mantidos ou reinvestidos na empresa, refletem-se diretamente no valor das quotas. Como tal, repercutem na apuração de haveres.
Esse ponto gera alerta importante: decisões de retenção ou de distribuição de lucros tomadas às vésperas ou durante o divórcio podem ser examinadas com atenção e questionadas se revelarem propósito de esvaziar a meação do outro cônjuge.
Alternativas Negociais Para Resolver Sem Sufocar a Empresa
O pagamento da meação sobre as quotas pode comprometer o caixa da empresa ou o patrimônio pessoal do sócio. Por isso, o acordo de divórcio tende a ser muito mais eficiente quando considera alternativas que preservam a operação.
Entre essas alternativas estão a compensação do valor com outros bens do casal, a atribuição de imóveis ou investimentos ao ex-cônjuge em troca da manutenção integral das quotas com o sócio, o pagamento parcelado com garantias adequadas e a realização de perícia contábil consensual, que reduz substancialmente o risco de litígio prolongado sobre o valor da empresa.
A solução mais eficiente, contudo, é preventiva. A escolha do regime de bens por pacto antenupcial ou contrato de convivência, e a inclusão, no contrato social ou em acordo de quotistas, de regras claras sobre apuração de haveres em caso de divórcio de sócio, resolve a maior parte dos conflitos antes mesmo que eles apareçam.
O Que Não Fazer Durante a Crise Conjugal
Um alerta importante fecha o raciocínio técnico. Alterações contratuais apressadas, cessões de quotas a terceiros de confiança e retenções de lucros promovidas durante a crise conjugal podem caracterizar fraude e expor o sócio a consequências processuais e patrimoniais graves.
A proteção legítima do negócio se constrói com antecedência e planejamento, não com manobras feitas durante o conflito. O que parece solução no curto prazo frequentemente agrava a disputa e amplia o valor devido ao final.
Um Problema Jurídico, Não Societário
A separação não transforma o ex-cônjuge em sócio da empresa. Ela cria, isso sim, um crédito patrimonial que precisa ser calculado, avaliado e pago, dentro de parâmetros técnicos específicos. Compreender essa dinâmica permite tratar o divórcio como questão jurídica administrável, não como ameaça à continuidade do negócio construído ao longo dos anos.
Situações envolvendo sócios em processo de divórcio, discussão sobre apuração de haveres ou planejamento preventivo da relação entre empresa e patrimônio familiar comportam análise técnica individualizada do contrato social, do regime de bens e das particularidades do caso concreto. O escritório Giacaglia Advogados atua na análise reservada dessas situações, com orientação sobre os caminhos jurídicos adequados a cada configuração.