
O comércio digital brasileiro operou por décadas sob uma lógica fiscal previsível. O vendedor recebia integralmente pela plataforma o valor da venda descontada a comissão, mantinha aquele recurso em caixa e, dentro do prazo do regime tributário escolhido, recolhia os tributos devidos. O controle temporal do fluxo estava nas mãos do próprio empresário, o que permitia planejamento tributário, aproveitamento de créditos e gestão eficiente do capital de giro.
A Emenda Constitucional 132/2023, que instituiu a reforma tributária sobre o consumo, reorganiza essa lógica de forma estrutural. A implementação escalonada, iniciada em 2026 e com consolidação prevista para 2033, introduz mecanismos que alteram profundamente o momento em que o tributo é recolhido, o responsável pela apuração e o próprio fluxo financeiro entre plataforma e vendedor.
Para quem opera em marketplaces, entender essas mudanças não é curiosidade acadêmica. É condição prática para preservar margem de lucro em um ambiente tributário em transição.
O modelo atual e por que ele está em reforma
No sistema tributário vigente até 2025, o vendedor digital enquadrado no Simples Nacional recolhia o DAS mensal, que reunia diversos tributos federais, estaduais e municipais em guia única, calculado sobre o faturamento bruto do período. Vendedores no Lucro Presumido ou Lucro Real seguiam sistemática mais complexa, com apuração separada de PIS, COFINS, ICMS, ISS, IRPJ e CSLL.
O dinheiro fluía integralmente da plataforma para o vendedor após dedução da comissão, e a responsabilidade tributária era exclusivamente dele. O modelo funcionava, mas trazia dois problemas centrais que a reforma buscou endereçar. Do lado do fisco, alta inadimplência, especialmente entre operadores digitais informais. Do lado do sistema, complexidade excessiva que gerava custos operacionais elevados para todas as empresas.
A reforma substitui gradualmente PIS, COFINS, IPI, ICMS e ISS por dois novos tributos: a Contribuição sobre Bens e Serviços, a CBS, de competência federal, e o Imposto sobre Bens e Serviços, o IBS, compartilhado entre estados e municípios. A unificação simplifica o modelo, mas introduz mecanismos operacionais novos, sendo o mais relevante para o comércio digital o chamado split payment.
O que é o split payment e como ele altera o fluxo
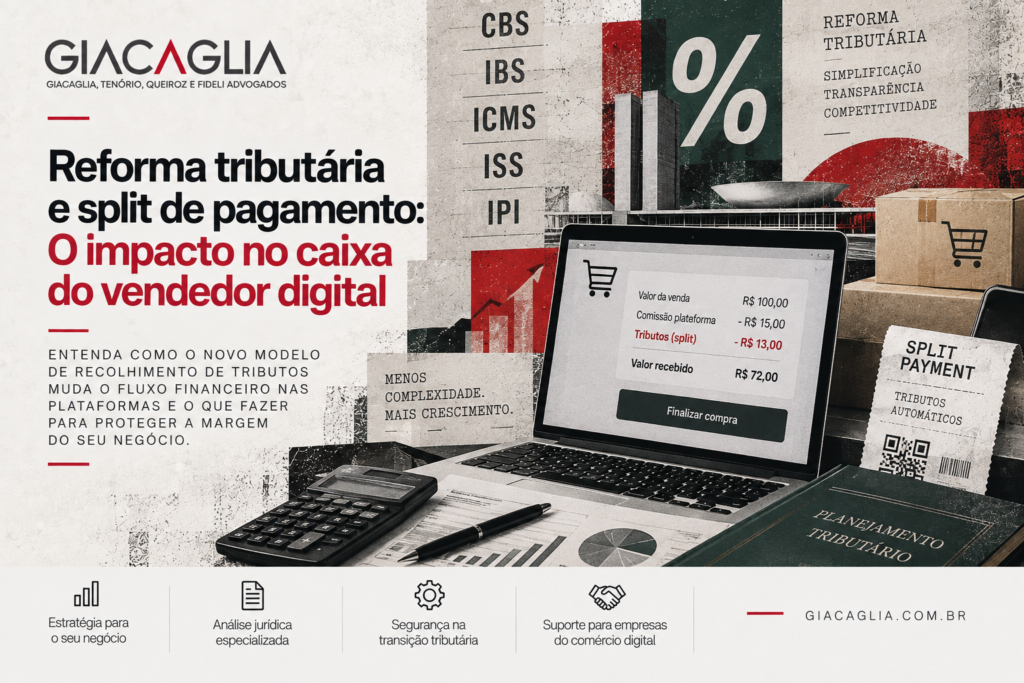
O split payment, também conhecido como pagamento fracionado, prevê que a instituição financeira ou a plataforma responsável pelo processamento da transação retenha, no ato do pagamento, a parcela correspondente aos tributos devidos, repassando esse valor diretamente ao fisco. O vendedor recebe apenas o líquido após essa retenção.
Na prática, uma venda de R$ 100 hoje resulta no vendedor recebendo R$ 85 após comissão de 15% da plataforma, e ele recolhe os tributos depois. No modelo com split, essa mesma venda resulta em R$ 85 menos a retenção tributária, digamos R$ 13, totalizando R$ 72 líquidos que efetivamente chegam ao caixa. O tributo já foi arrecadado pelo fisco antes mesmo de o vendedor ver o dinheiro.
O modelo é eficiente do ponto de vista arrecadatório e reduz a inadimplência tributária a praticamente zero. Do ponto de vista do vendedor, altera profundamente a lógica do caixa e cria pontos de atenção que precisam ser gerenciados ativamente.
O problema crítico das devoluções
Aqui aparece um dos aspectos mais delicados da mudança. No modelo atual, se um cliente devolve o produto, o vendedor devolve o valor recebido, e aquela venda simplesmente não gera tributação, porque foi cancelada dentro do próprio ciclo fiscal.
No modelo com retenção na origem, a tributação já foi efetivada no momento da venda inicial. Quando a devolução ocorre, o vendedor devolve o valor cheio ao cliente, mas o tributo retido não retorna automaticamente ao caixa. É preciso ativar procedimento formal de restituição junto ao fisco, com toda a burocracia envolvida, prazos administrativos e eventuais glosas.
O impacto financeiro é direto e mensurável. Considere um vendedor que comercializa cem produtos por mês a R$ 100 cada, com taxa de devolução de 10%. No modelo tradicional, o faturamento efetivo, já descontadas as devoluções, gera receita líquida em torno de R$ 7.650 mensais para tributação posterior. No modelo com split, o vendedor recebe R$ 7.200 líquidos após retenção, devolve R$ 850 aos clientes e acumula R$ 130 mensais de tributos retidos sobre vendas desfeitas cuja restituição depende de procedimento formal, resultando em receita efetiva disponível de R$ 6.220 até que a restituição se processe.
A diferença mensal chega a R$ 1.430, ou aproximadamente R$ 17 mil no acumulado anual, que ficam parados aguardando restituição, impactando diretamente o capital de giro do negócio.
O cashback ao consumidor: uma nova variável
A reforma introduz ainda um mecanismo inédito no sistema tributário brasileiro: o cashback tributário. Para famílias inscritas no CadÚnico, parte dos tributos incidentes sobre determinados produtos e serviços será devolvida diretamente ao consumidor final, com objetivo declarado de reduzir a regressividade do sistema.
Do ponto de vista do vendedor digital, o mecanismo cria camada adicional de complexidade operacional. A plataforma precisará identificar o comprador elegível, aplicar a devolução, e processar o repasse. Esses ajustes ainda estão sendo regulamentados, mas a expectativa é que se traduzam em ajustes finos no split, sem alteração substancial no fluxo do vendedor.
O impacto diferenciado por regime tributário
O impacto da reforma varia significativamente conforme o regime tributário em que o vendedor esteja enquadrado. Empresas no Simples Nacional, em princípio, permanecem no regime especial, com previsão de possibilidade de opção pelo novo modelo em determinadas condições. Empresas no Lucro Presumido e Lucro Real migram integralmente para o novo sistema, com todas as consequências operacionais que isso implica.
A Lei Complementar 214/2025, sancionada em janeiro de 2025, regulamenta diversos aspectos operacionais do IBS e da CBS, e é o texto normativo central para quem precisa se preparar tecnicamente para a transição. Sua leitura, contudo, exige apoio de contador especializado, dada a complexidade e o volume de dispositivos.
Como o vendedor se prepara operacionalmente
Conhecer os próprios indicadores
Ninguém consegue precificar corretamente em ambiente tributário novo sem conhecer os próprios números. Taxa de devolução mensal por categoria de produto, custo unitário efetivo com todos os componentes, comissão específica da plataforma por segmento, tributação aplicável ao regime da empresa e margem de lucro real de cada item comercializado. Sem esses dados, qualquer decisão de preço vira aposta às cegas.
Sistematizar o registro em ferramenta simples
Uma planilha básica com colunas para produto, vendas mensais, devoluções mensais, taxa percentual de devolução, lucro unitário e lucro total mensal já resolve boa parte do problema. O importante é atualizar mês a mês, para identificar tendências antes que elas afetem o resultado.
Investigar produtos com alta devolução
Produtos com taxa de devolução acima de 15% ou 20% precisam de análise específica. As causas costumam ser problema real na qualidade do item, descrição inadequada no anúncio, foto que gera expectativa acima da realidade ou falha no processo de embalagem. Cada causa identificada e corrigida reduz o impacto financeiro da retenção sobre vendas desfeitas.
Negociar condições melhores com a plataforma
Vendedores com baixa taxa de devolução, comprovadamente inferior à média da categoria, têm espaço real para negociar redução de comissão ou benefícios operacionais. Plataformas valorizam vendedores que geram menos disputas e reclamações. Números concretos, apresentados de forma organizada, são a base dessa negociação.
Contar com contador especializado em comércio digital
A reforma tributária é complexa, e sua aplicação específica ao comércio digital envolve particularidades que profissional generalista dificilmente domina. Contador especializado consegue estruturar a operação para aproveitamento de créditos, agilizar procedimentos de restituição e antecipar impactos que passariam despercebidos.
O tempo de preparação está agora
A transição escalonada dá espaço para adaptação, mas o custo de esperar é significativo. Vendedores que ajustarem operação, precificação e estrutura contábil ainda em 2026 chegarão à consolidação plena do novo sistema com processos já testados. Vendedores que deixarem para depois vão sentir o aperto exatamente no momento em que a implementação alcançar seus efeitos mais intensos.
Para operações em plataformas digitais que buscam orientação técnica sobre a estruturação diante das mudanças introduzidas pela reforma tributária, o escritório Giacaglia Advogados pode dialogar com o contador da empresa e oferecer análise jurídica sobre os desdobramentos operacionais do novo modelo.